TikTok Shop 东南亚会员:下一步怎么做
省钱卡之后会员往哪走。先说我的倾向,再摆三个没想透的问题,每个问题后面附别家的例子。
现在的情况
省钱卡的补贴效率是高的,付费这一步把愿意买的人筛了出来。问题有两个:用户把它当券包,用完就走;权益全是平台出的券,会员越多花得越多,做不大。
我的倾向:让商家一起出钱
加券和跟着 Shopee 做免邮,我觉得都走不通。
- 拼多多月卡 5.9 元起,全是平台出的券,规模从没披露过。
- Shopee VIP 一年半做到 1,500 多万会员,占亚洲 GMV 的 24%,但 Maybank 估算每个会员每月净亏约 2 美元。它还有自己的物流和钱包。
- Amazon 今年 5 月宣布在新加坡停掉本地履约,会员撑不起履约。
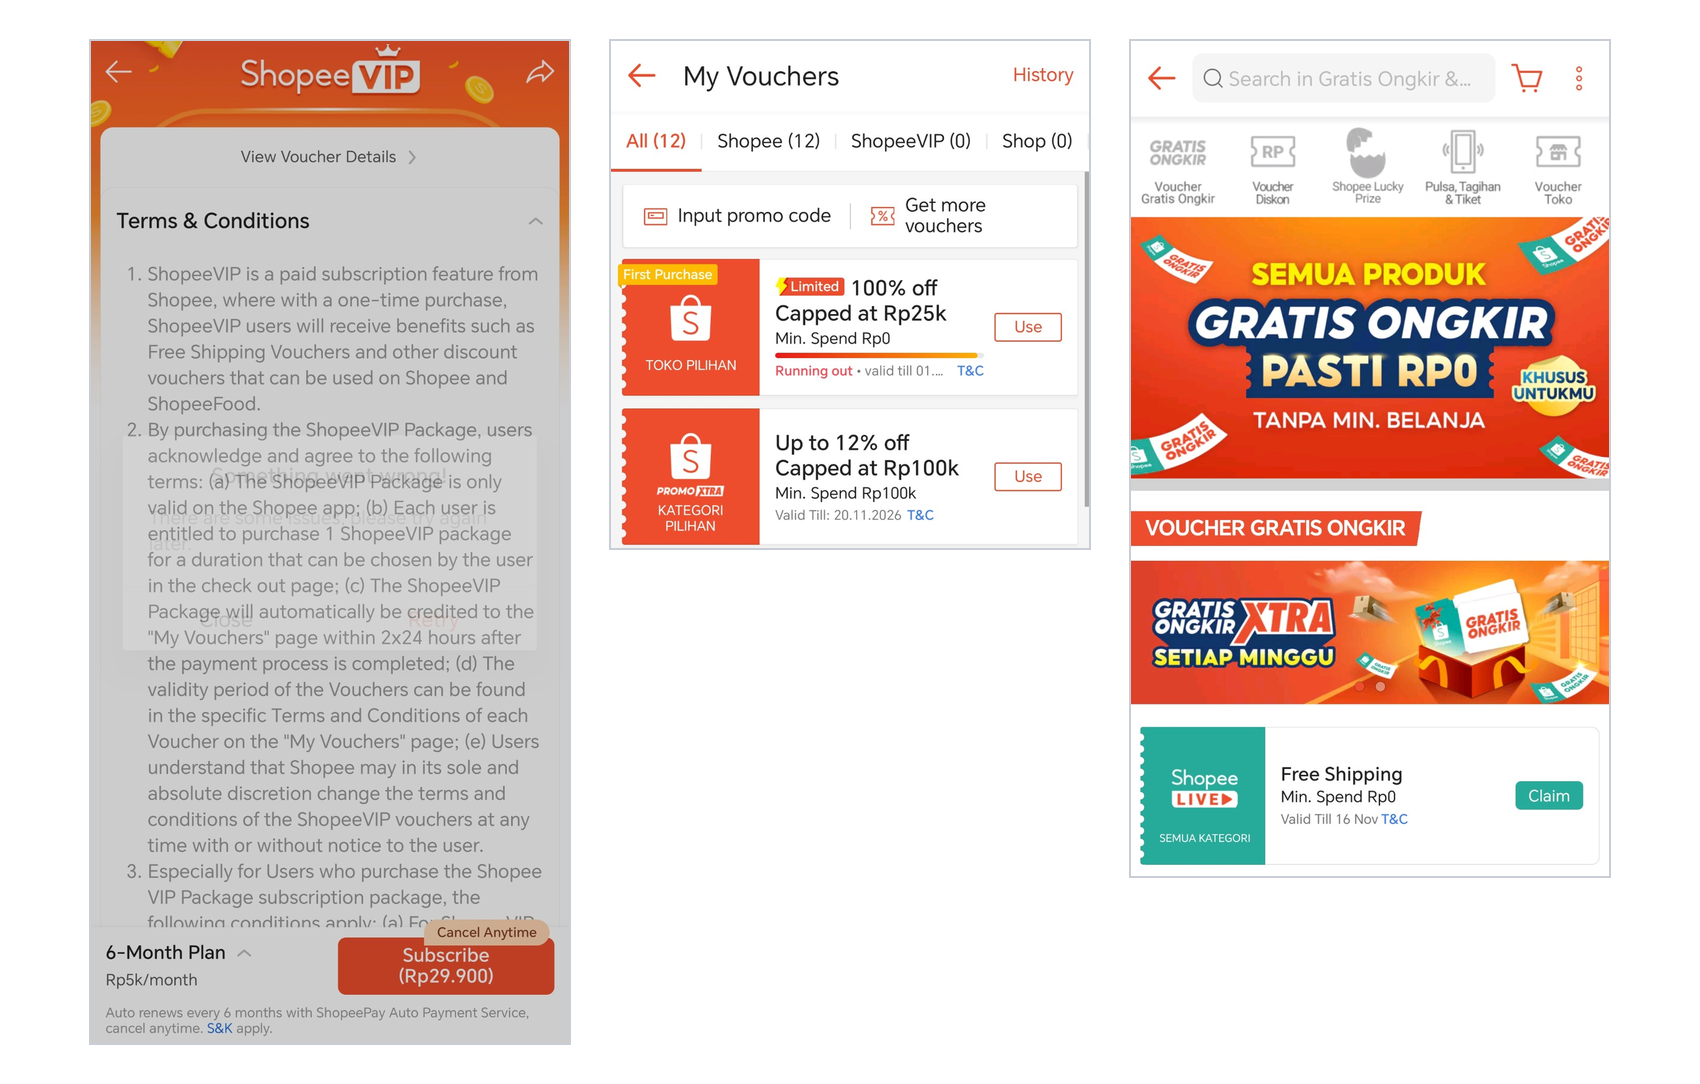
我倾向让商家出钱:会员在参与的品牌那里有专属价,每月一天会员日,直播间有会员专享券。免邮和售后只留带门槛的基础版,省钱卡当入门档。
一、用户凭什么买这张卡
会员价解决钱谁出,没解决用户记住什么。别家的卡都能一句话说清:
- Prime 头六年只有一项权益:不限次两日达。
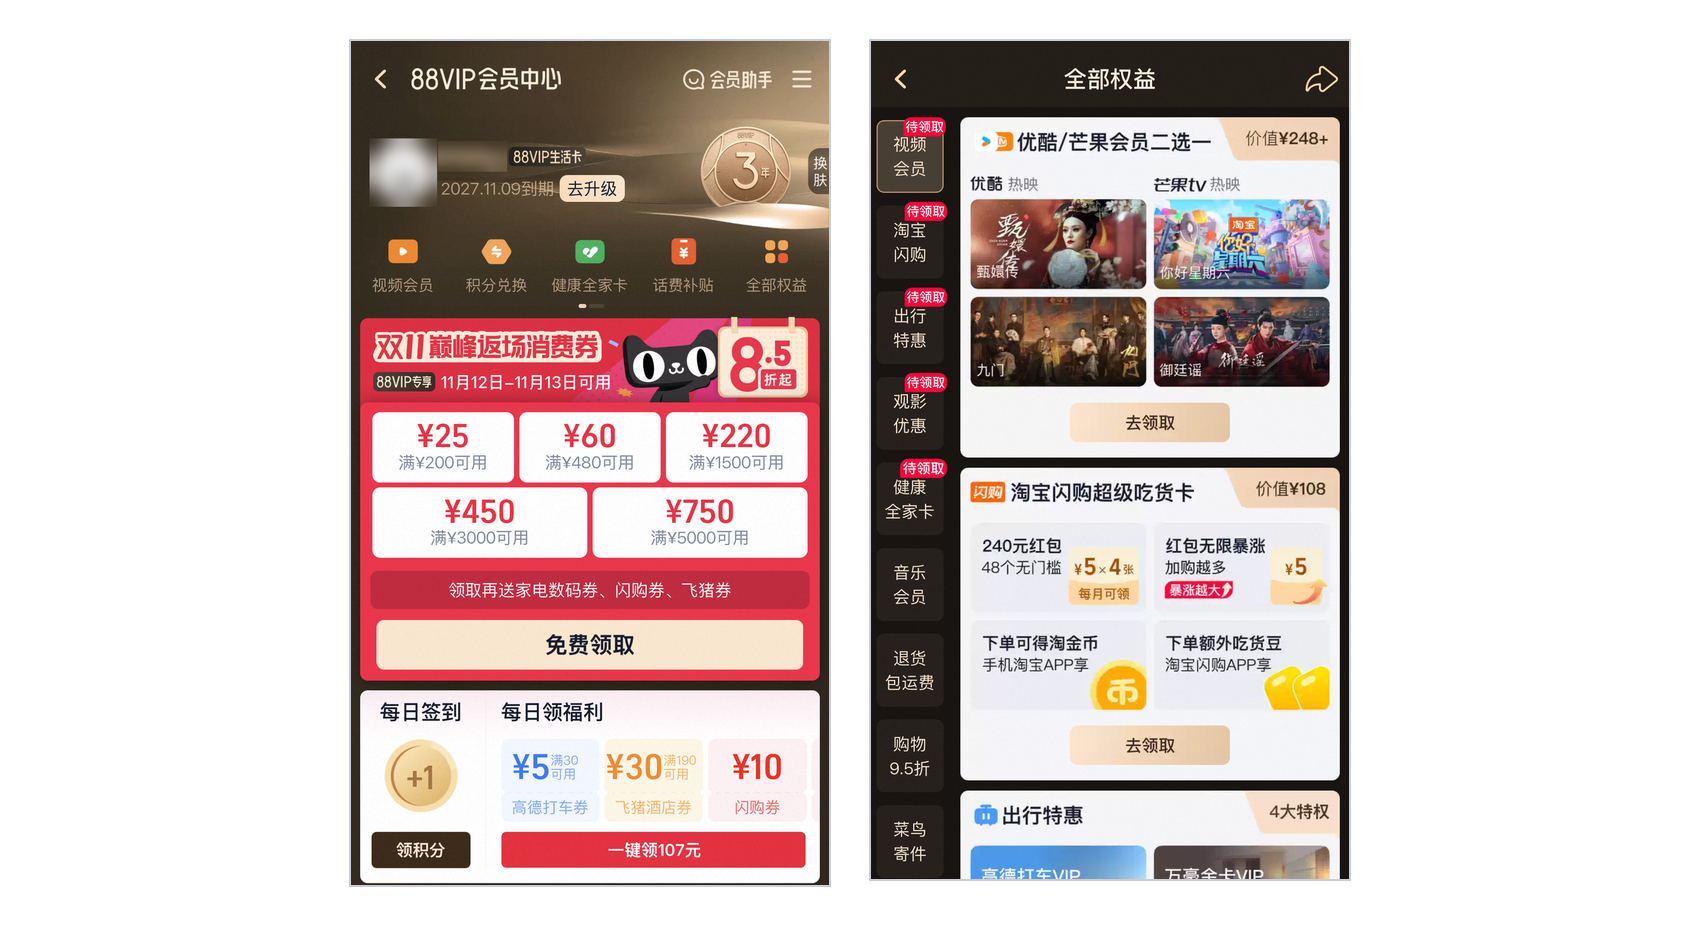
- Shopee VIP 是免邮,88VIP 是 95 折。
- Lazada LiveUp 的权益大半靠 Netflix、Uber,自家免邮一取消,第二年就停了。
- 盒马 X 会员 商品拉不开差距,2025 年会员店全部停业。
我们这句话,我初步想用“直播间里会员更便宜”,这是 Shopee 给不了的。全场会员价、复购价也可以讨论。
另一个疑问:省钱卡吸引的是爱找便宜的人,品牌想要的是买得多的人,未必是同一群。
- 88VIP 设了门槛,淘气值达标 88 元,不达标 888 元。
- 各家说的“会员消费是非会员的几倍”,从 Shopee 马来西亚的 1.2 倍到 88VIP 的 9 倍都有,多半是买得多的人自己选了开卡。
二、商家凭什么出钱
商家已经在投广告、发券。要他再出一份,得让他看到会员是一群认得出来、会回头买的人。
- Amazon 的 Prime 专享折扣全由卖家出,给卖家的说法是会员买得更勤、复购更多。
- 88VIP 部分头部品牌一半以上的销售额来自会员。
- Grab 今年三季度商家出资的促销涨了 48%,不少是冲着订阅用户去的。
- TikTok Shop 越南 已有商家付服务费、换平台多发券的计划,会员价可以做成它的会员专属版。
- 泰国 今年 10 月要求三大平台降费,所以只能做自愿让利,不能强制收费。
冷启动想先拿省钱卡用户当人群,找十来个 Mall 品牌试。商家不买账的话,退路是只给服务不给补贴:
- Lazada 去年底改成免费四级会员,走的就是这条路。
- 但 Temu 的 30 天价保、晚到赔付是给所有人的,光靠服务拉不开差距。
三、账怎么算
手上只有 Maybank 给 Shopee VIP 做的模型:每个会员每月净亏约 31,400 印尼盾,合 2 美元。拿它看哪个变量要紧:
- 会员费翻倍,亏损缩到 16,500。
- 真实增量只有假设的一半,亏损扩大到 57,000。
- 商家承担三成权益成本,亏损缩到 2,150,基本打平。
要紧的是增量真不真、商家出不出钱,卡费影响不大。但这是 Shopee 的账,它给的是重现金权益。我们自己的账要等内部数据:客单价、会员多带来几单、免邮谁在出、商家已经出了多少。
别家的账还有几处可以参考:
- Amazon 的订阅收入只够付一半运费,另一半靠卖家侧收入。
- Coupang 月费从 2,900 韩元涨到 7,890,买家还在增长;88VIP 收紧退货运费后,会员从 4,900 万涨到 6,400 万。补贴可以先给后收。
- Mercado Livre 去年把巴西全员免邮门槛从 79 雷亚尔降到 19,会员的免邮优势一下没了。
怎么验证
头四个月先不上线,做两个实验:随机留一批用户不展示开通入口,90 天后比两组的人均贡献利润;找十来个 Mall 品牌试会员价,看多少家愿意出、让利多深、还续不续。都过了再挑一个国家上线,马来西亚已经有 VIP,可以先在那试。完整档我倾向收费,价格不高于当地的 Shopee VIP。
数字都来自公开资料:Sea、阿里巴巴、Amazon、Grab、Coupang、Mercado Libre 的财报、业绩会和公告,Maybank 2026 年 1 月的研报。测算是粗算,等内部数据再校。